손익비란? 뜻과 계산법, 승률보다 중요한 이유
교육용 과거 사례 · 최신 시세 및 매매 추천이 아닙니다.
이 글의 목차
매매를 시작하면 대부분 승률부터 신경 씁니다. 그런데 계좌의 방향을 정하는 건 이길 때 얼마를 벌고 질 때 얼마를 잃느냐, 즉 손익비입니다. 이 글에서는 손익비와 1R의 뜻, 롱·숏 계산법, 기대값과 손익분기 승률, 그리고 손절·포지션 크기와 손익비가 왜 한 묶음인지를 정리합니다.
날짜·시각은 한국 시간(KST)입니다. 일봉 날짜는 오전 9시에 시작한 봉의 날짜, 주봉은 월요일 오전 9시 시작일이며, 장중 시각은 표시한 시간봉의 시작시각입니다.
1. 한 줄 정의: 위험 1칸에 보상 몇 칸인가
손익비(Risk-Reward Ratio, R 배수) 는 한 번의 매매에서 틀렸을 때 잃는 거리 대비 맞았을 때 버는 거리의 비율입니다.
여기서 기준이 되는 단위가 1R(R multiple) 입니다. 진입가에서 손절가까지의 거리, 다시 말해 "이 매매가 틀렸을 때 잃는 한 칸"을 1R로 둡니다. 그러면 모든 결과를 R로 셀 수 있습니다. 손절이 나면 -1R, 목표까지 가면 +2.5R 같은 식입니다. R로 세면 종목·물량이 달라도 같은 잣대로 비교할 수 있습니다.
- 진입가(Entry): 포지션을 잡는 가격
- 손절가(Stop Loss, SL): "여기가 깨지면 내 시나리오가 틀렸다"는 가격, 무효화 지점(Invalidation)
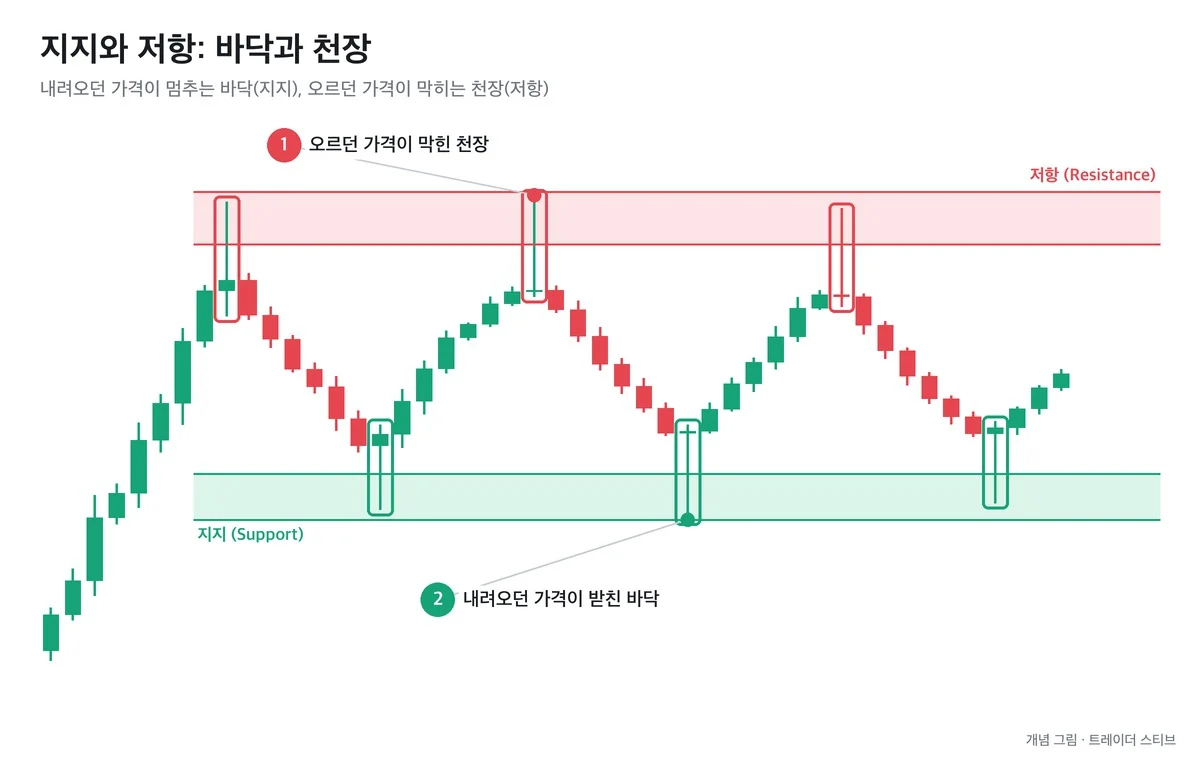
- 목표가(Take Profit, TP): 직전 고점·저점, 저항처럼 가격이 끌려갈 이유가 있는 자리
2. 계산법: 롱과 숏
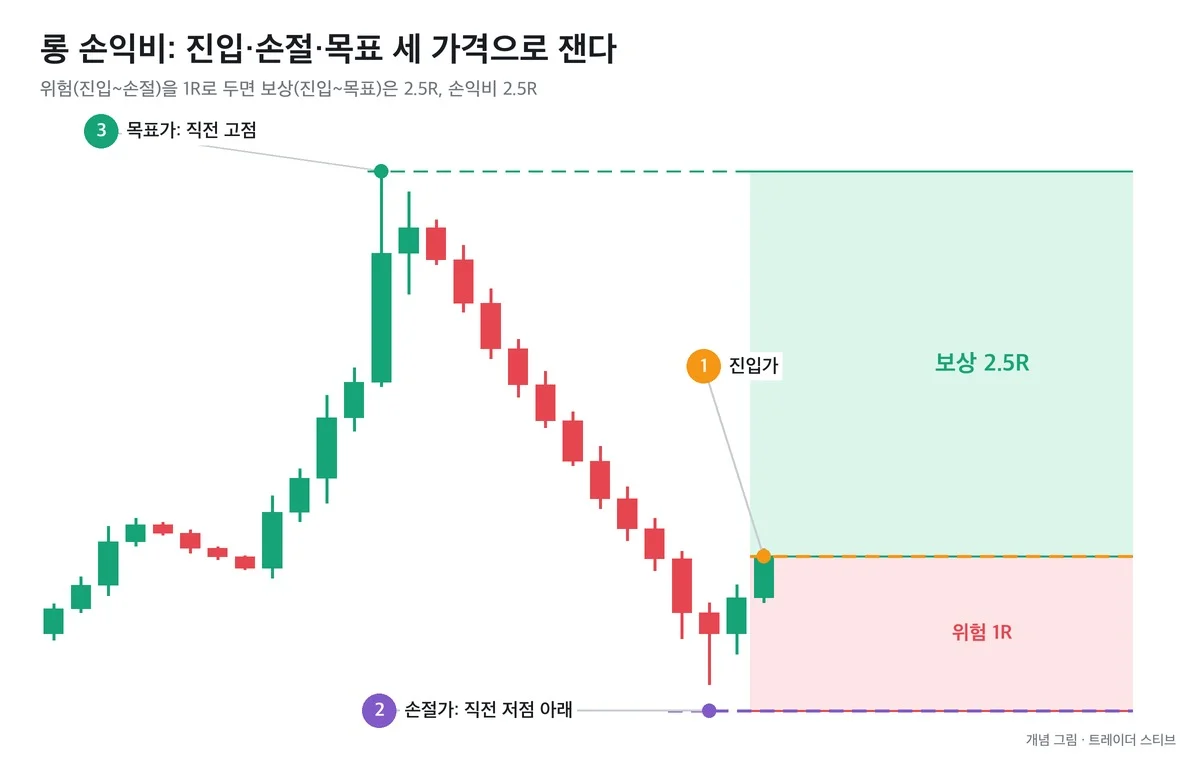
롱(매수) 의 손익비는 이렇게 계산합니다.
손익비 = (목표가 - 진입가) ÷ (진입가 - 손절가)
숏(매도) 은 방향만 뒤집습니다.
손익비 = (진입가 - 목표가) ÷ (손절가 - 진입가)
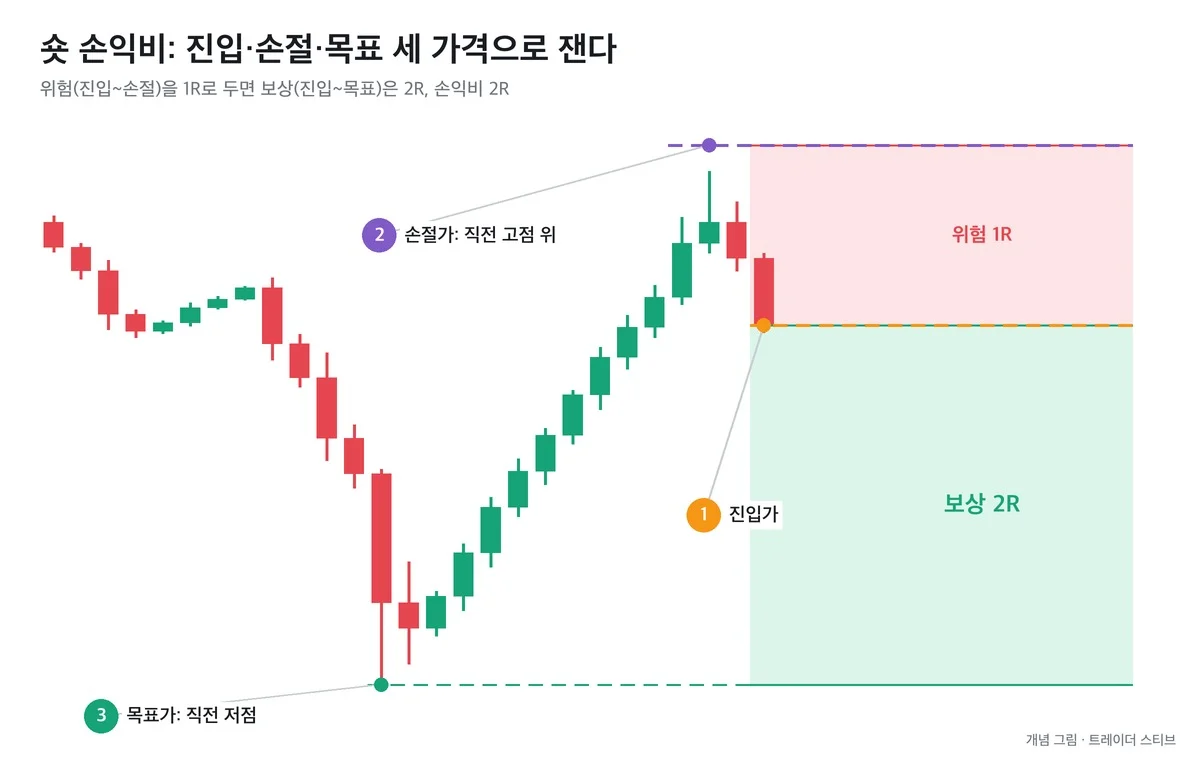
예를 들어 숏을 100에 잡고 손절을 104, 목표를 92로 두면 위험은 4, 보상은 8이라 손익비는 2R입니다.
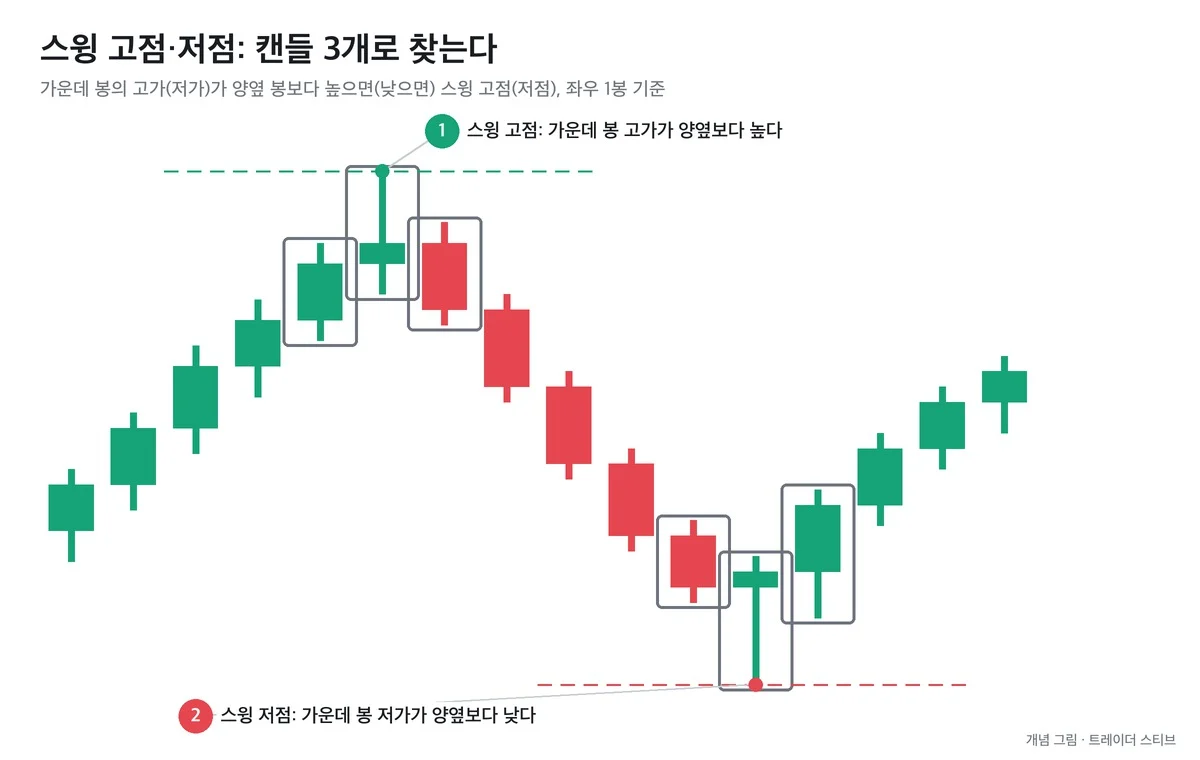
실제 차트로 한 번 재 보겠습니다. 이더리움 4시간봉에서 7월 8일 21시 봉이 좌우 5봉보다 낮은 스윙 저점 1,713.4를 만들었고, 오른쪽 5봉이 닫힌 7월 9일 17시 봉 종가 1,744.0에서 진입했다고 가정합니다. 손절은 저점 0.3% 아래 1,708.3, 목표는 진입 전 가장 가까운 스윙 고점 1,833.4입니다.
- 위험: 1,744.0 - 1,708.3 = 35.7달러 (1R, 진입가의 약 2.0%)
- 보상: 1,833.4 - 1,744.0 = 89.4달러
- 손익비: 89.4 ÷ 35.7 = 2.5R
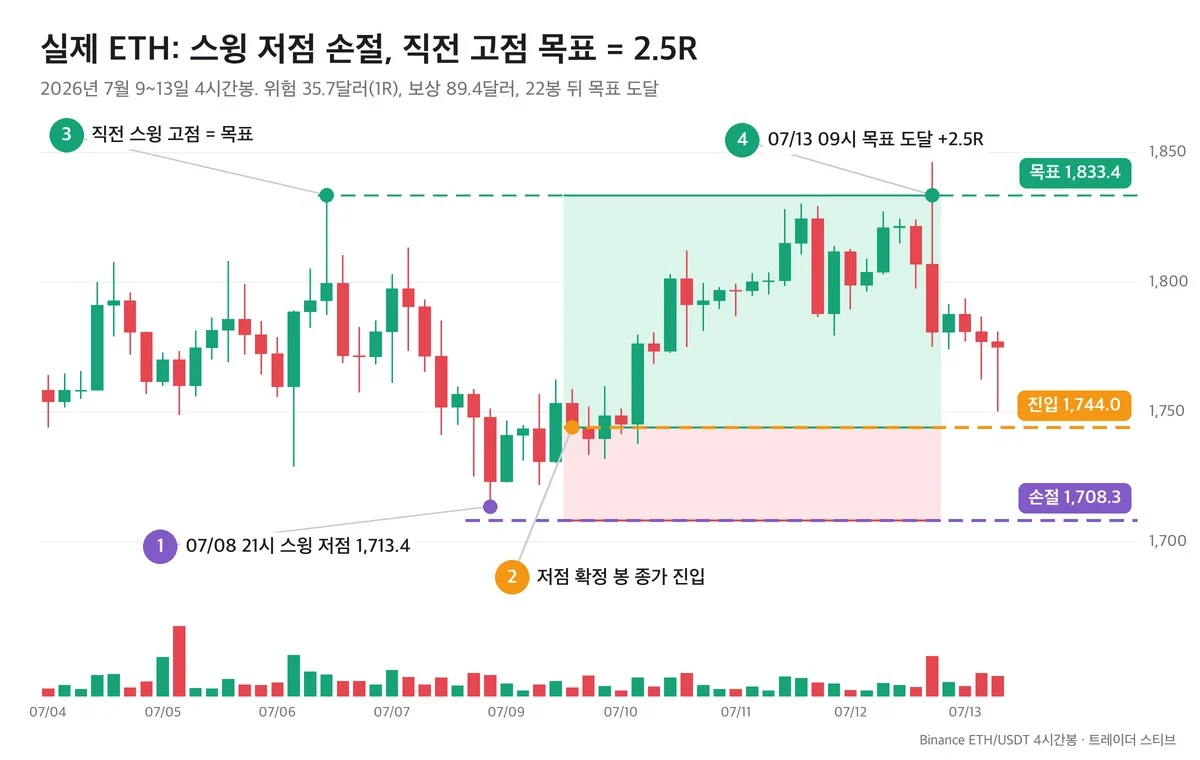
중요한 건 +2.5R이라는 결과가 아니라 들어가기 전에 세 가격이 모두 정해져 있었다는 점입니다.
3. 승률과 손익비: 기대값과 손익분기 승률
승률과 손익비는 따로 보면 의미가 없습니다. 둘을 합친 것이 기대값(Expectancy, EV) 입니다.
기대값(R) = 승률 × 평균 수익R - 패률 × 1R
여기서 손익분기 승률(Breakeven Win Rate), 즉 기대값이 0이 되는 승률은 1 ÷ (1 + 손익비)로 구합니다.
| 손익비 | 손익분기 승률 | 뜻 |
|---|---|---|
| 1R | 50.0% | 두 번에 한 번은 맞혀야 본전 |
| 1.5R | 40.0% | 다섯 번에 두 번 |
| 2R | 33.3% | 세 번에 한 번 |
| 3R | 25.0% | 네 번에 한 번 |
| 4R | 20.0% | 다섯 번에 한 번 |
승률이 높다고 돈을 버는 것도 아닙니다. 두 사람을 비교해 보겠습니다.
| 승률 | 손익비 | 1회 기대값 | 100번 했을 때 | |
|---|---|---|---|---|
| A | 40% | 2R | +0.2R | +20R |
| B | 60% | 0.5R | -0.1R | -10R |
B는 열 번 중 여섯 번을 맞히고도 계좌가 줄어듭니다. 조금 먹고 빨리 익절하고 손절은 미루는 습관이 B의 모양입니다.
그래서 저는 수학적 손익분기보다 여유를 두고 최소 2R 이상인 자리를 찾습니다. 이유는 세 가지입니다. 첫째, 수수료와 슬리피지가 있습니다. 1R·승률 50%는 비용 전 기대값이 0이지만, 한 번에 0.1R만 비용이 들어도 -0.1R이 됩니다. 같은 비용을 2R·승률 40%에서 빼면 여전히 +0.1R입니다. 둘째, 실제 승률은 생각보다 50%를 넘기 어렵습니다. 셋째, 손실과 회복은 대칭이 아닙니다. +10% 뒤 -10%면 본전이 아니라 -1%입니다.
4. 왜 손익비가 "바꿀 수 있는 변수"인가
다음 캔들이 오를지 내릴지를 꾸준히 맞히기는 매우 어렵습니다. 반면 손익비는 진입 전에 내가 고를 수 있습니다.
우리가 매매를 하면서 할 수 있는 유일한 것은 이 손익비를 높이는 것뿐이에요. 이거 말고 할 수 있는 건 아무것도 없어. 무슨 짓을 해도 올라갈지 내려갈지를 맞출 수 없다니까. — 트레이더 스티브 라이브, 2026년 10월 12일 · ▶ 이 장면 숏츠로 보기
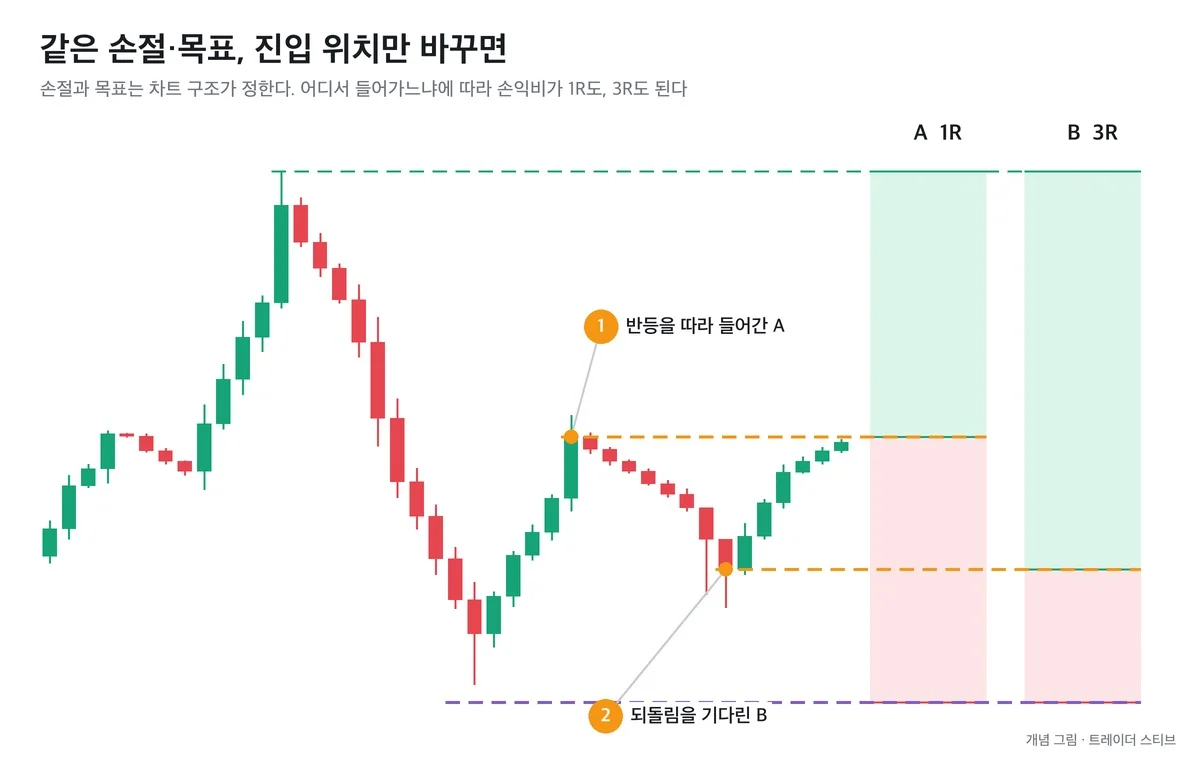
손절과 목표는 차트 구조가 정합니다. 그 사이 어디서 들어가느냐는 내 선택입니다. 손절 95, 목표 115라면 105에서 들어가면 1R, 100까지 기다리면 3R입니다. 같은 방향 판단인데 기대값이 달라집니다(진입 위치와 체결 확률의 관계는 3편에서).
라이브에서 제 매매 기록을 보여 드린 적이 있습니다.
4번 따고 4번 잃었죠, 5대5죠. … 그런데 잔고의 현황을 보시면 계속해서 우상향합니다. 왜? 제가 매매를 한 손익비가 평균 3.4대1이었기 때문에 그래요. — 트레이더 스티브 라이브, 2026년 10월 13일 · ▶ 이 장면 영상으로 보기
이긴 매매마다 3.4R, 진 매매마다 -1R이라고 단순화하면 4승 4패의 합계는 4 × 3.4 - 4 × 1 = +9.6R, 한 번에 평균 +1.2R입니다. 승률은 동전 던지기 수준인데 계좌가 오르는 이유가 여기에 있습니다.
5. 세 기둥: 손절, 포지션 크기, 손익비
손익비는 혼자 서 있는 숫자가 아닙니다. 세 가지가 한 묶음으로 움직입니다.
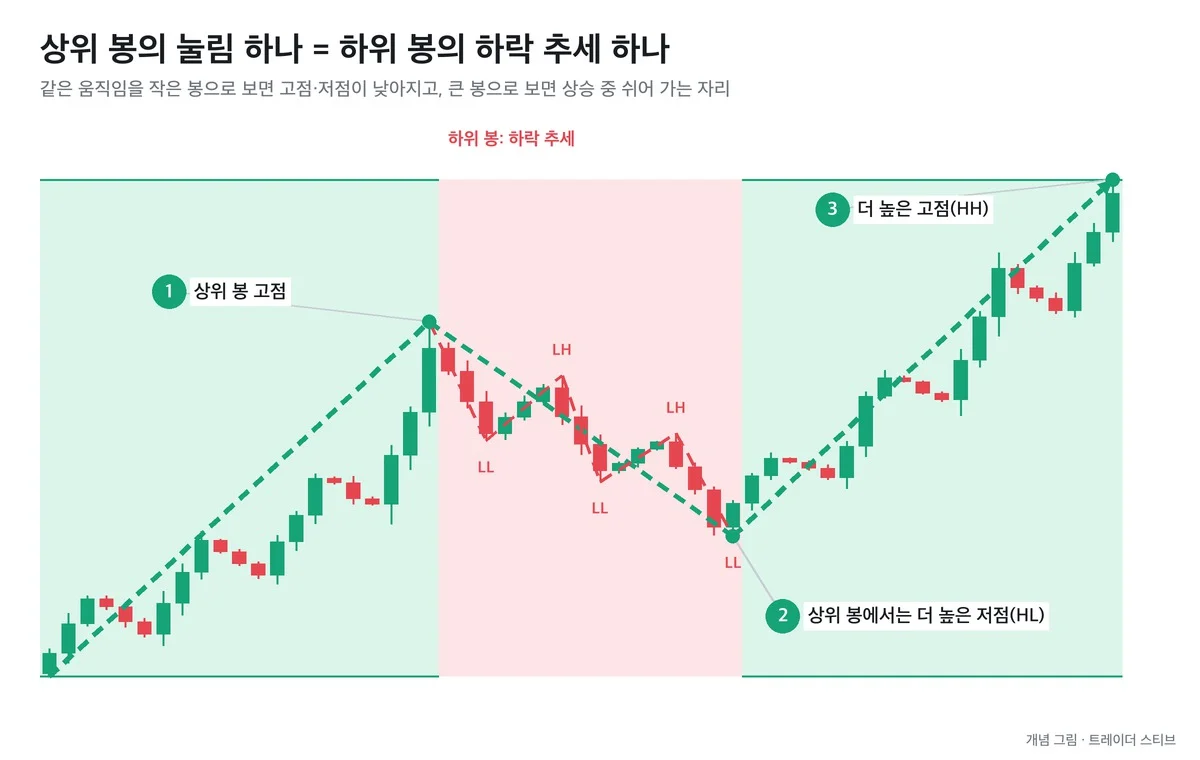
- 손절 위치가 1R의 거리를 정합니다. 금액이 아니라 "어디가 깨지면 틀린 건가"라는 구조로 정합니다. 기준이 되는 스윙 저점·고점은 스윙 고저점 (관련 교육)에서, 손절을 저점 바로 아래에 두면 왜 털리는지는 2편에서 다룹니다.
- 포지션 크기가 1R의 금액을 정합니다. 위 ETH 예시의 1R은 35.7달러 거리였습니다. 1 ETH를 잡았다면 손절 시 약 35.7달러, 0.5 ETH였다면 약 17.9달러를 잃습니다. 거리는 같아도 물량에 따라 1R의 금액이 달라집니다. 계좌 대비 물량을 정하는 공식은 3편에서 다룹니다.
- 목표가 몇 R을 벌지 정합니다. 목표 후보인 직전 고점·저항은 지지·저항 (관련 교육)에서 정리합니다.
특히 물량이 너무 크면 계산한 손절 자리에서 손이 안 나갑니다.
형님이 가진 돈의 딱 20%까지만 운용해서 포지션을 잡으세요. … 수익도 손실도 다 작아져요. … 손실이 커지니까 손절을 못 하는 거야. 아주 심플해요. — 트레이더 스티브 라이브, 2026년 10월 21일 · ▶ 이 장면 영상으로 보기
손절을 못 치면 1R로 계획한 손실이 -3R, -5R로 커지고 손익비 계산은 의미를 잃습니다.
핵심 정리
- 손익비(R 배수)는 보상 ÷ 위험, 진입~손절 거리가 1R입니다. 결과는 R로 셉니다.
- 롱은 (목표 - 진입) ÷ (진입 - 손절), 숏은 (진입 - 목표) ÷ (손절 - 진입)입니다.
- 손익분기 승률은 1 ÷ (1 + 손익비). 승률 60%라도 손익비가 0.5R이면 기대값은 마이너스입니다.
- 방향은 맞힐 수 없어도 손익비는 진입 전에 고를 수 있습니다.
- 손절이 1R의 거리를, 포지션 크기가 1R의 금액을 정합니다. 셋은 한 묶음입니다.
다음 2편에서는 손익비의 출발점인 손절 위치를 스윙 저점·버퍼·ATR 기준으로 잡는 법을 다룹니다.
진입·손절·목표를 종목마다, 타임프레임마다 매번 손으로 계산하는 데 시간이 든다면 옴니사이트 리포트가 그 계산을 대신 정리해 드립니다.
Trader Steve TA 교육 시리즈의 본문·그림·방송 인용을 웹 열람에 맞게 정리했습니다. 실제 사례의 시점과 해석은 본문 및 그림 설명을 확인하세요. 개념 그림과 실제 차트를 구분해 읽어 주세요.
내용 정정 문의: support@omnisight.report